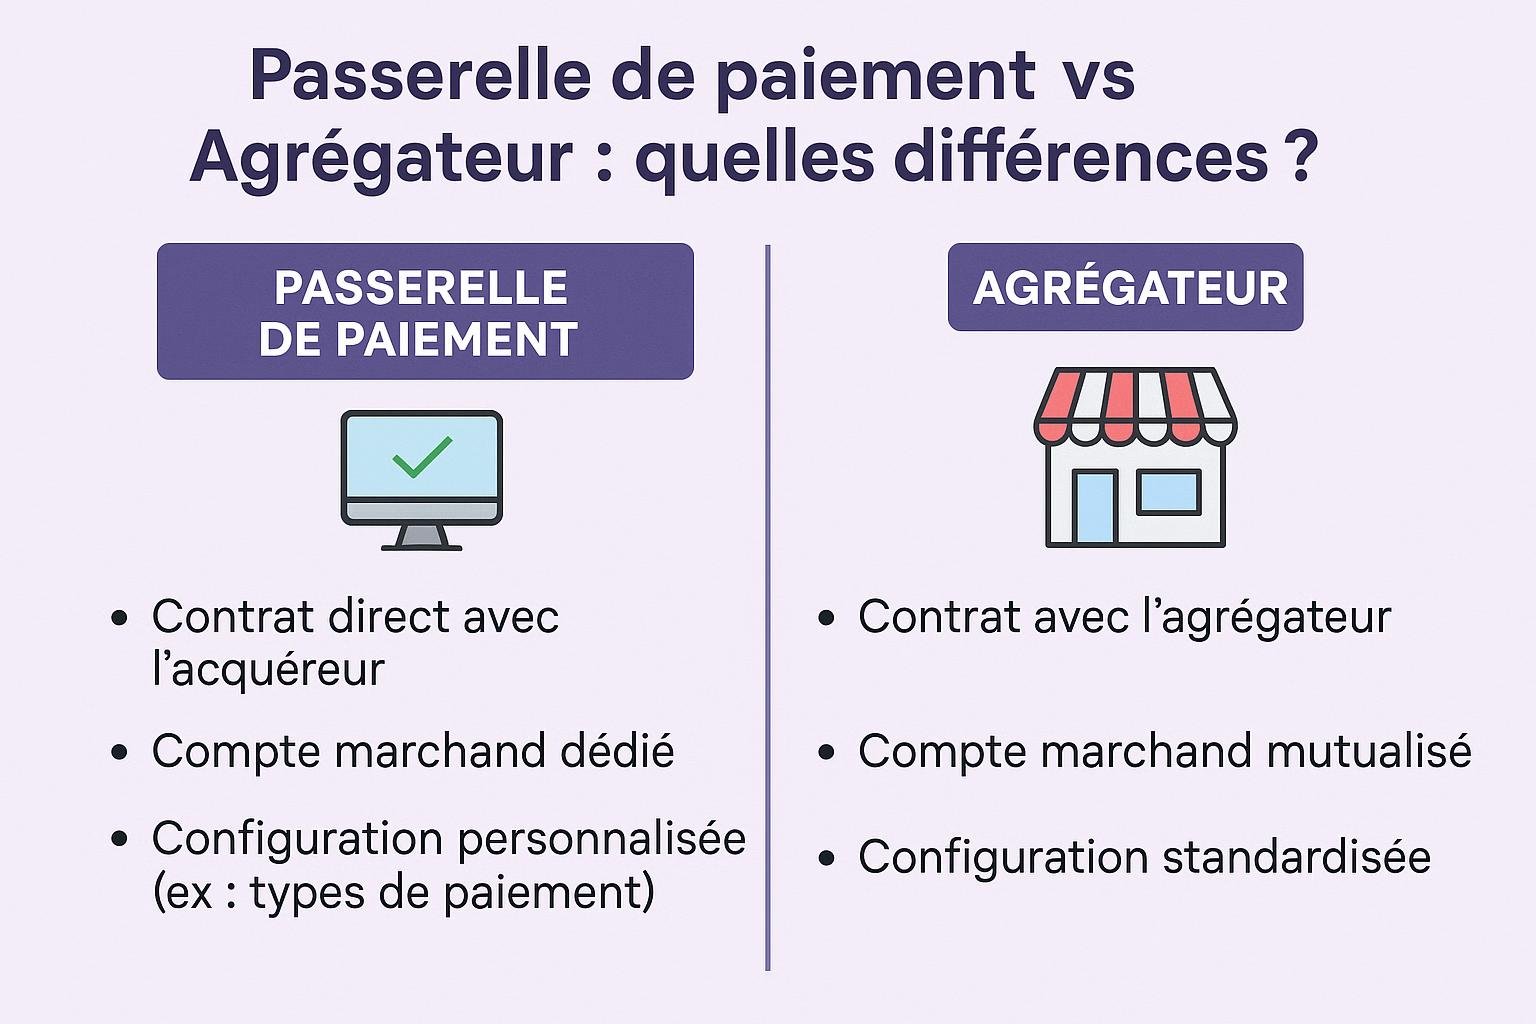

Dans le monde des transactions en ligne, les entreprises doivent choisir la bonne infrastructure de paiement. Deux concepts se démarquent : la passerelle de paiement et l’agrégateur de paiement. Comprendre leurs différences est crucial pour choisir celui qui convient le mieux à vos besoins.
Qu’est-ce qu’une Passerelle de Paiement ?
Une passerelle de paiement est un service qui gère les transactions par carte de crédit et de débit entre un site web, un appareil mobile et le réseau bancaire. Elle sécurise le transfert des informations de paiement du client vers l’acquéreur de la banque.
Comment Fonctionne une Passerelle de Paiement ?
- Saisie des Détails : Le client entre ses détails de paiement sur le site de l’e-commerce.
- Transfert Sécurisé : La passerelle chiffre ces informations et les envoie à l’émetteur de la carte pour autorisation.
- Autorisation Bancaire : La banque du client valide la transaction.
- Confirmation: L’approbation ou le refus revient à la passerelle qui informe le site.
Avantages des Passerelles de Paiement
- Sécurité Renforcée : Normes PCI DSS pour garantir la sécurité des données.
- Contrôle Total : Paramétrage personnalisé pour chaque étape de la transaction.
- Fiabilité : Transactions protégées contre les fraudes.
Bien que très avantageuse pour la sécurité, l’intégration peut s’avérer complexe pour certaines entreprises.
Qu’est-ce qu’un Agrégateur de Paiement ?
Un agrégateur de paiement est un service intermédiaire qui regroupe plusieurs options de paiement sous une seule interface API. Il simplifie les utilisations des petites à moyennes entreprises en offrant un point d’intégration unique avec les processeurs de paiement.
Comment Fonctionne un Agrégateur de Paiement ?
- Intégration Simplifiée : L’entreprise s’intègre à l’agrégateur via une API.
- Regroupement des Options : Prend en charge les différentes méthodes de paiement, centralisées en un seul point d’entrée.
- Répartition et Gestion : Traite et répartit les paiements vers les différentes plateformes directement, sans que l’entreprise ait besoin d’une intégration individuelle.
Avantages des Agrégateurs de Paiement
- Facilité d’Utilisation : Intégration rapide et simplifiée grâce à une API unique.
- Économie de Temps : Pas besoin de traiter avec plusieurs processeurs séparément.
- Flexibilité : Accès instantané à diverses méthodes de paiement.
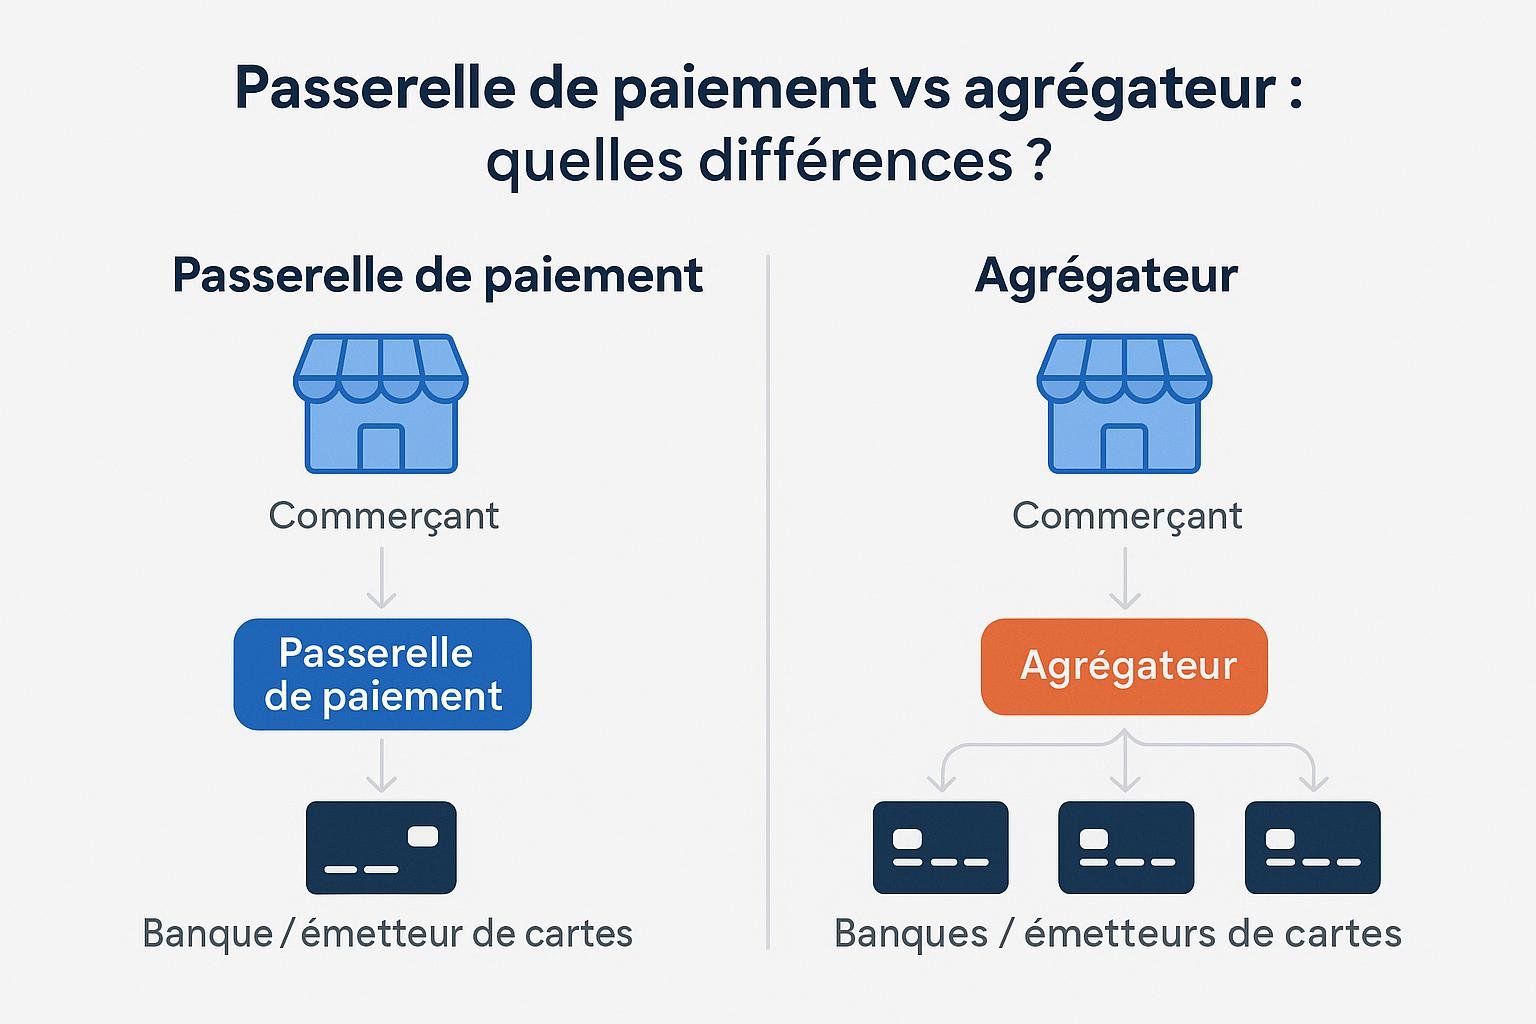
Cependant, même si l’agrégateur est pratique, il pourrait offrir moins de contrôle et de personnalisation par rapport à une passerelle dédiée.
Passerelle de Paiement vs Agrégateur : Les Principales Différences
Intégration et Configuration
- Passerelles : Demandent une intégration détaillée, souvent sur mesure. Elles nécessitent plus de temps pour être configurées mais offrent une personnalisation poussée.
- Agrégateurs : Proposent une API unique avec des intégrations rapides. Parfait pour les entreprises cherchant une mise en œuvre rapide.
Contrôle et Personnalisation
- Passerelles : Plus de contrôle sur le flux de transaction, la personnalisation des transactions et la gestion des risques.
- Agrégateurs : Moins de flexibilité mais plus faciles à gérer pour les opérations courantes.
Coûts et Frais
- Passerelles : Peuvent entraîner des coûts initiaux plus élevés en raison d’une intégration plus complexe et des frais fixes.
- Agrégateurs : Souvent basés sur des frais variables dépendant du volume des transactions, ce qui peut être coûteux à long terme pour les grandes entreprises.
Sécurité
- Passerelles : Offrent des normes de sécurité PCI DSS plus strictes et personnalisables.
- Agrégateurs : Bien qu’ils offrent une sécurité standard, ils peuvent ne pas offrir le même niveau de personnalisation.
Échelle d’Opérations
- Passerelles : Idéales pour les grandes entreprises qui ont besoin d’un contrôle total et gèrent de nombreux types de transactions.
- Agrégateurs : Adaptés aux petites et moyennes entreprises voulant réduire la complexité opérationnelle.
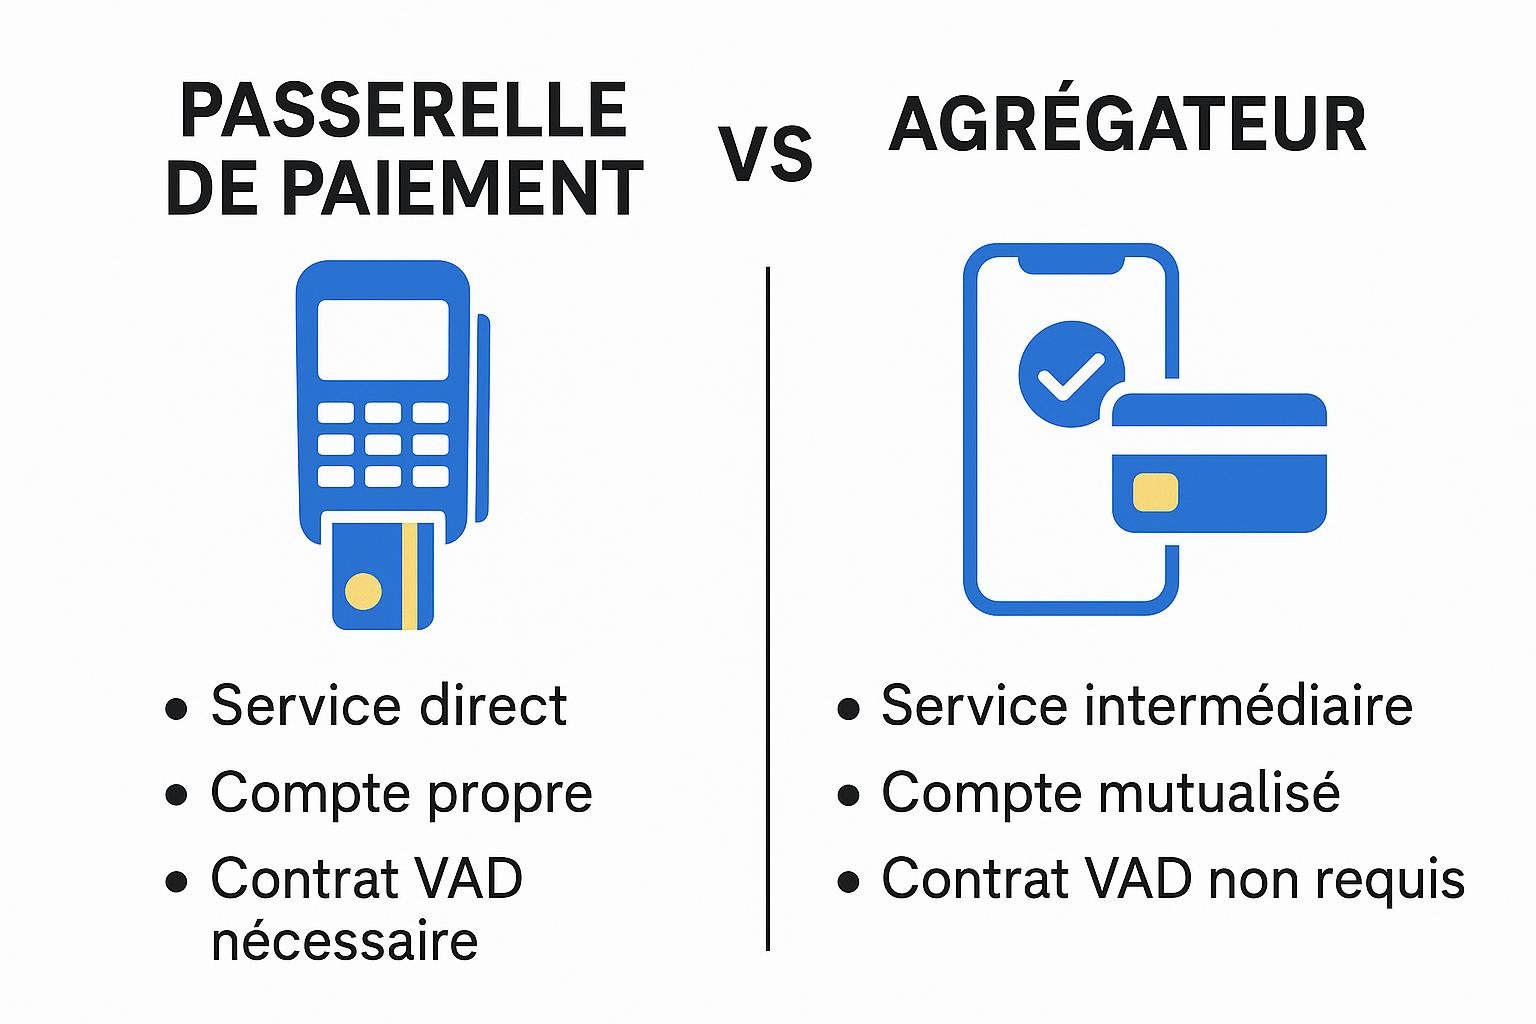
Exemples et Cas d’Utilisation
Exemples de Passerelles de Paiement
Des sociétés comme Stripe et Authorize.Net offrent des services de passerelles de paiement. Elles sont réputées pour leur sécurité et leurs options de personnalisation.
Exemples d’Agrégateurs de Paiement
PayPal et Square sont des agrégateurs populaires. Ils consolident différents modes de paiement en une seule interface de gestion simple.
Points à Considérer pour le Choix
- Taille de l’Entreprise : Les grandes entreprises pourraient préférer une passerelle dédiée pour un contrôle accru, tandis que les petites entreprises apprécieront la simplicité des agrégateurs.
- Volume des Transactions : Si le volume est élevé et constant, une passerelle pourrait offrir de meilleurs termes financiers.
- Besoins de Sécurité: Une entreprise mettant l’accent sur la sécurisation des paiements devrait envisager une passerelle.
- Flexibilité et Vitesse de Déploiement : Pour des besoins immédiats et flexibles, un agrégateur est souvent l’option la plus adaptée.
Conclusion
Choisir entre une passerelle de paiement et un agrégateur dépend en grande partie de la taille de l’entreprise, de ses besoins en personnalisation et de son budget. Déployer la bonne solution assure une gestion adéquate des paiements et améliore les opérations globales.
Pour un aperçu plus approfondi de la gestion des paiements, consultez Paiements.biz.
Pour en savoir plus, vous pouvez aussi visiter ces sites de confiance :
– Stripe
– Forbes
– N26 Pro